
本期判断
截至 10 月 9 日,综合市场状态为 65.8,仍处防御区间。整体金融压力没有进入压力状态,但参与度风险与脆弱性依然较高。AI 硬件降至 62.6,仍具建设性,短期回撤已显现。当前研究判断偏向选择性观察强趋势资产,尚不足以支持全面恢复进攻。
作者:Taiyang Feng
正式编号:RI-WR-2026-W41 · v1.0
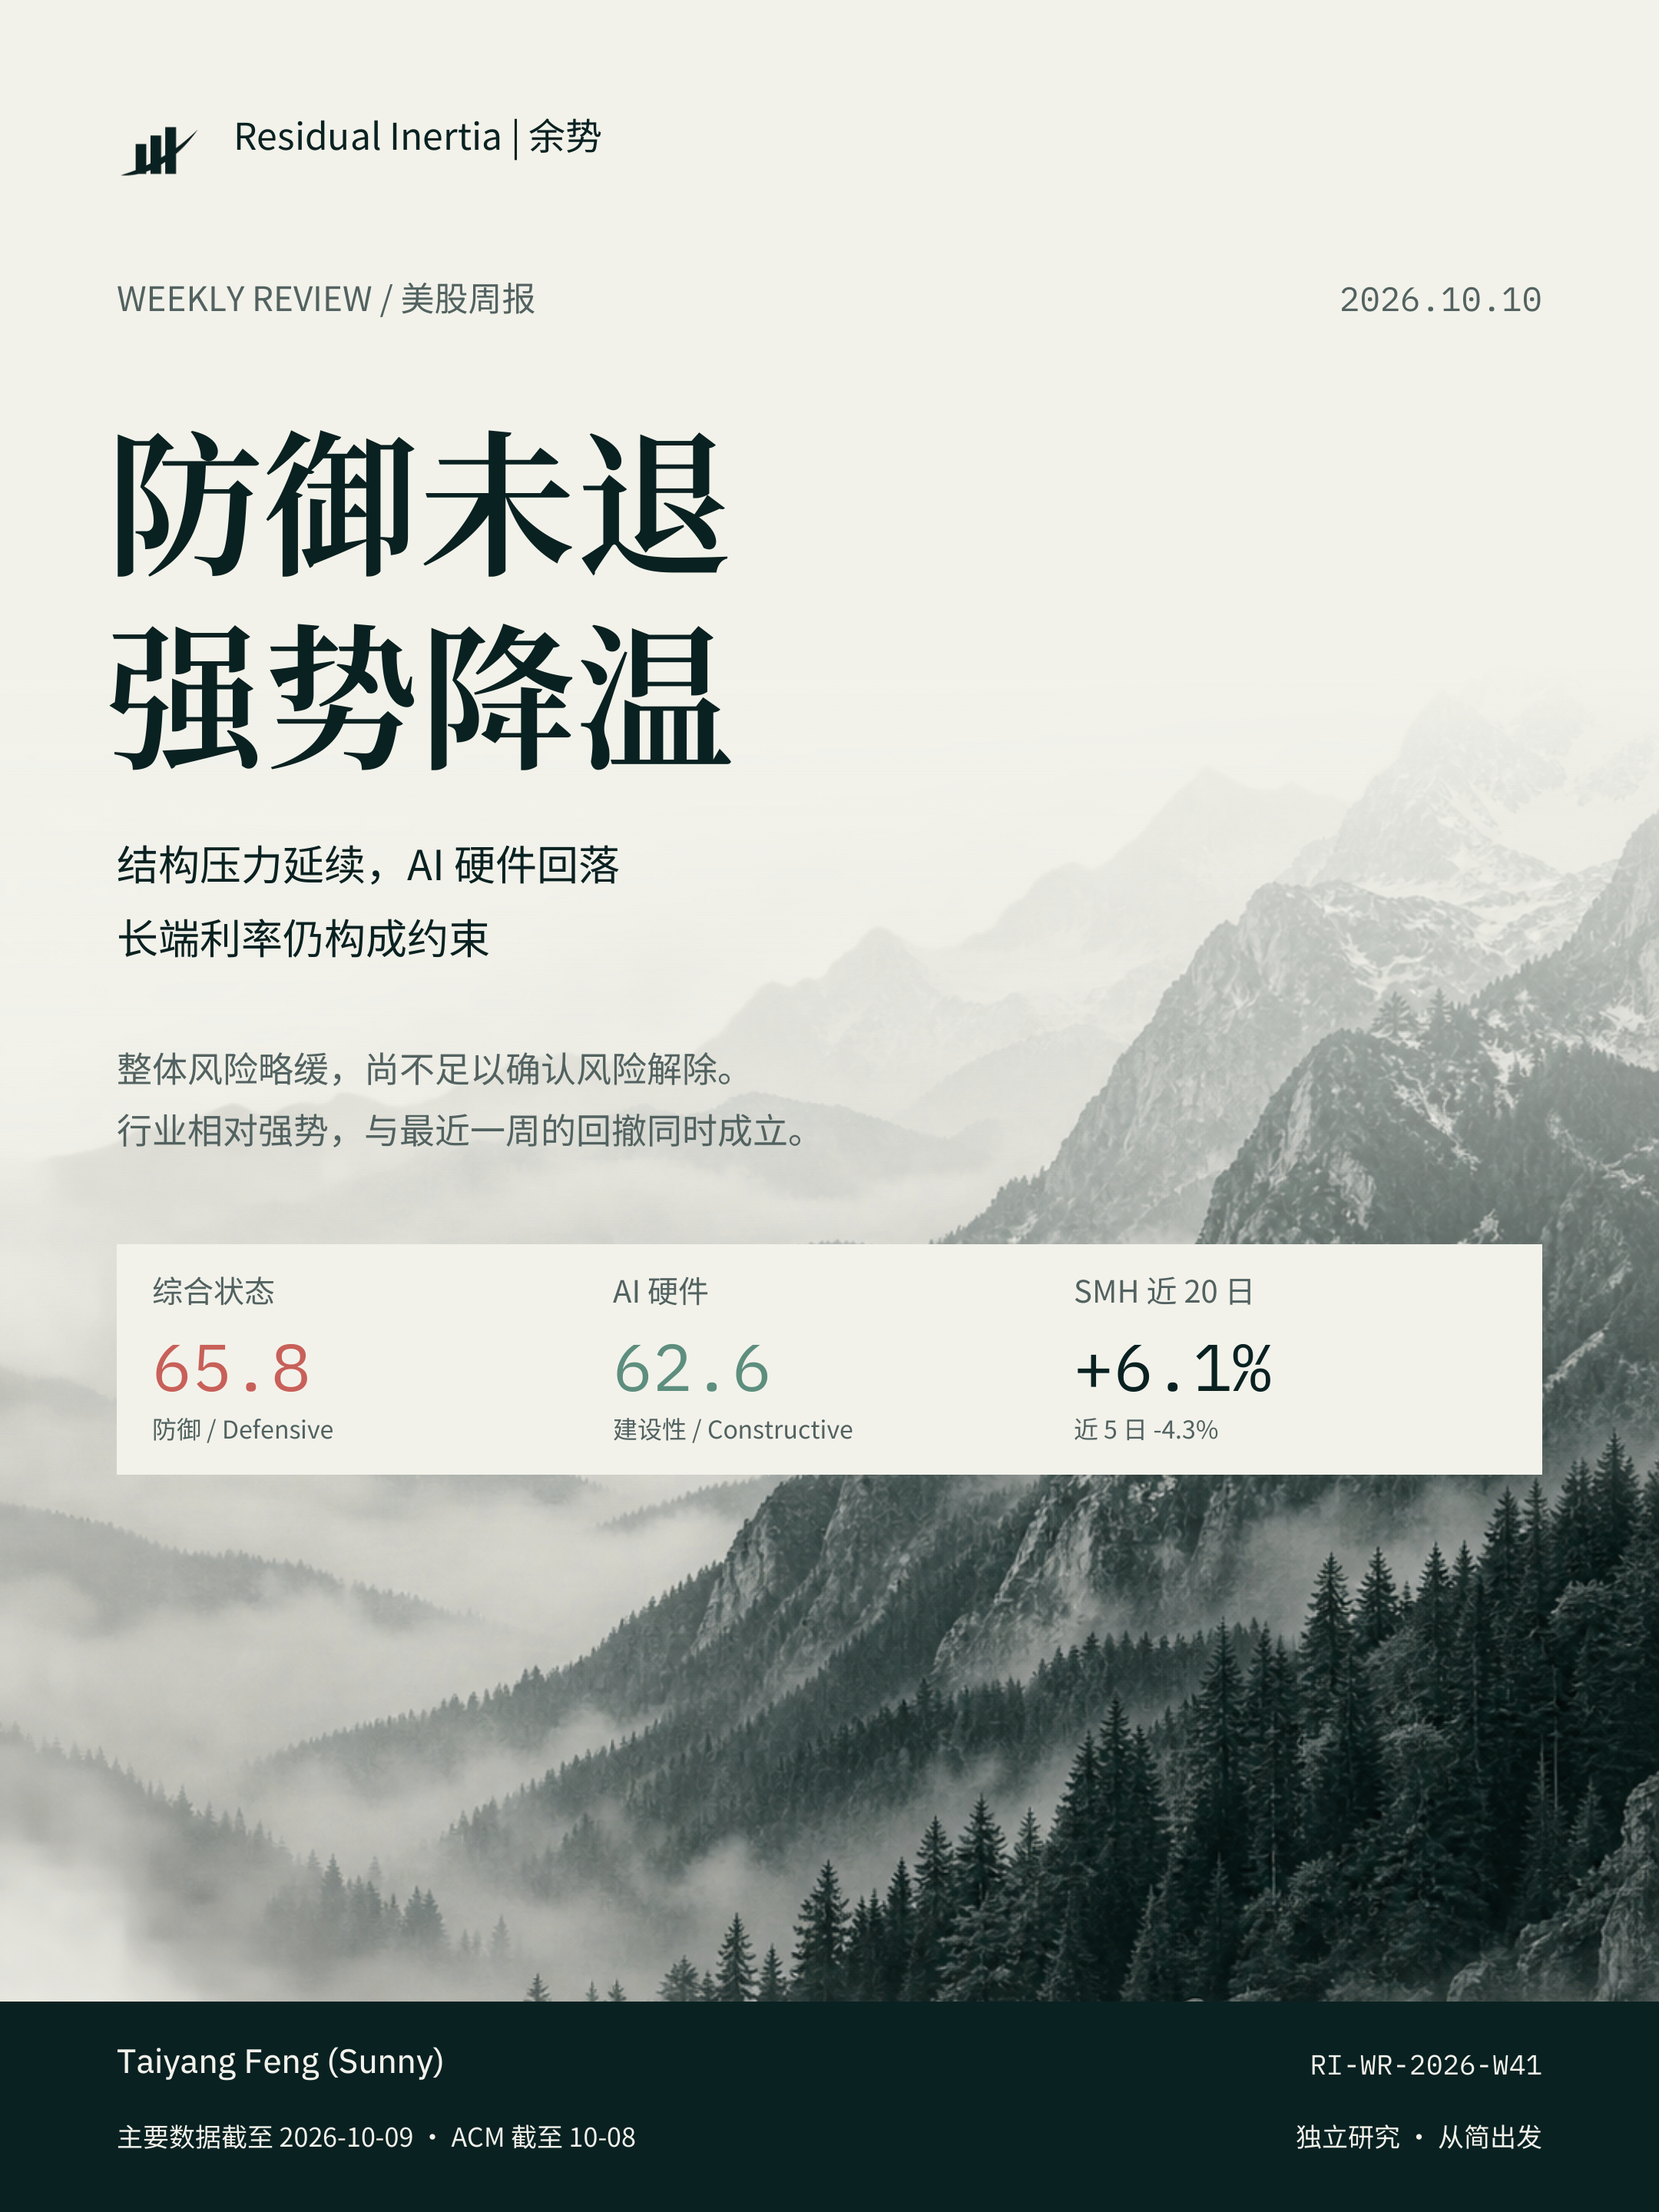
本期判断:风险略缓,结构未解
截至 10 月 9 日,美股综合市场状态得分为 65.8,处于 Defensive / 防御。按本期同一重算版本,10 月 2 日为 66.59,10 月 9 日为 65.84,回落 0.75 点。风险有所缓和,但没有跨出防御区间;更不宜把这一小幅回落解释为风险已经解除。[1]
核心矛盾仍是市场内部结构:参与度风险 74.8、脆弱性 94.1,明显高于市场风险 54.5 与金融压力 40.0。少数资产保有趋势,并不等于市场整体已恢复广泛参与。金融条件暂未发出同等强度的压力信号,内部集中度与潜在同步调整风险仍更值得关注。[1]
AI 硬件综合分数由上期已发表的 91.5 降至本期 62.6,状态从 Strong 转为 Constructive。SMH 近 20 个交易日仍上涨 6.12%,近 5 日却下跌 4.32%。较长窗口中的相对强势与最近一周的降温同时成立,不能仅凭一个正的 20 日回报判断短期趋势没有变化。[1]
本期对决策的含义是保持选择性,而非全面恢复进攻。判断应同时参考整体参与、结构脆弱性、行业趋势与利率约束。周频模型显示的 Level 4 / 90% 是沿用信号,不能代替本周尚未生成的完整结果;参考风险敞口也不是作者或任何账户的实际仓位。[1]
市场结构:高脆弱性仍是主要约束
市场风险支柱为 54.5,处于谨慎;金融压力为 40.0,处于中性。与此同时,参与度风险仍处防御,脆弱性进入压力区间。当前更接近内部结构承压、金融压力尚未同步放大的状态,而不是所有风险来源都在同时恶化。[1]
综合状态反映四支柱的等权结果。参与度 74.8 与脆弱性 94.1 拉高综合值,即使另外两个支柱较低,整体仍留在防御区间。这解释了为什么部分指数或行业维持强势,并不足以自动推翻整体风险判断。[1]
本周同版本分数在 65.48 至 67.15 之间波动,10 月 9 日收于 65.84。低点仍位于防御阈值 65 上方;不能把区间内的波动称为状态切换。后续若分数下降,更需要观察参与度与脆弱性是否同步改善,而不只看综合值是否暂时跨过一条线。[1]
版本说明:上期已发表的 10 月 2 日读数为 66.82,本期重算历史中同日为 66.59。原报告保留其历史记录。本期周度比较采用同版本数据,避免把历史修订差异算作市场改善;旧版加权分数 58.4 也不与当前正式分数 65.8 混用。[1]
市场宽度与金融条件:需要分开读取
首页约 37% 的市场宽度不是单一的 200 日均线比例,而是 9 月末两项月度指标的简单平均:站上 200 日均线的比例 41.47%,过去 12 个月跑赢 SPY 基准代理的比例 32.60%,平均为 37.04%。该首页数值的观察日仍是 9 月 30 日。[1]
10 月 9 日的日度 200DMA 估计为 41.83%,对应 2,438 / 5,828 只有效样本。它与月度 37.04% 的定义、日期和分母不同,不能直接描述为宽度由 37% 升到 42%。综合状态中的参与度支柱使用最新日度均线广度,并结合仍截至 9 月末的 12 个月跑赢比例。[1]
NFCI 与 ANFCI 最新观察日为 10 月 2 日,分别为 -0.494 与 -0.504,差值为 0.010。NFCI 指向比历史平均水平宽松的金融条件;ANFCI 表明相对于当前经济环境也偏宽松。但近 4 周两项分别上升 0.066 与 0.086,意味着相对前期有所收紧。差值缩小本身不能证明整体金融条件进一步放松。[1][4]
因子拥挤度需要按版本与日期区分:9 月末的剔除市场因子多空版本为 0.732 / L3;8 月末的 beta 调整多头版本为 0.872 / L4。部分版本处于高位,与脆弱性读数一致,但这不是 10 月 9 日新生成的日频拥挤信号,也不支持笼统声称所有因子本周都变得更拥挤。[1]
半导体与 AI 硬件:建设性仍在,短期已回撤
AI 硬件状态为 62.6 / Constructive。需求动量 76.9、领导力宽度 72.0,仍提供支撑;供应链确认 58.8、相对风险偏好 57.6,则没有显示与上期同等强度的全面共振。建设性描述的是当前模型状态,不意味着后续价格必然上涨。[1]
在 28 只监测股票中,20 只站上 20 日均线,占 71.4%;22 只站上 50 日均线,占 78.6%。这两项衡量行业样本的短中期参与,与全市场的 200 日均线广度具有不同含义。行业内部仍有一定参与基础,但其覆盖范围与时间尺度需要明确区分。[1]
SMH 近 20 日比 SPY 高 4.25 个百分点,比 QQQ 高 1.03 个百分点,行业相对优势尚在。但近 5 日半导体 ETF 普遍下跌,而 SPY 上涨 1.16%、QQQ 上涨 0.23%,说明最近一周的强弱关系已经发生变化。[1][2]
拥挤与热度为 69.0,仍处 Elevated,较上期已发表的 81.5 有所回落,但尚未回到低风险状态。分化脆弱性为 52.5,状态为 Contained。趋势支撑减弱、热度缓解与部分风险仍抬升可以同时存在,需要分别观察各项变化,避免把行业降温等同于所有风险已经消失。[1]
行业内部:领导力与供应链并非整齐划一
近 20 日,AI 加速器样本平均上涨 7.98%,服务器与网络硬件上涨 7.39%,晶圆代工与设备上涨 6.36%,模拟、MCU 与功率上涨 2.89%,存储则下跌 3.78%。强势沿多个环节存在,但并非整个供应链同步上涨。[1]
近 5 日,服务器与网络硬件样本平均仍上涨 0.64%,其他四组则均下跌。AI 加速器下跌 3.31%,晶圆代工与设备下跌 6.11%,模拟、MCU 与功率下跌 6.19%,存储下跌 5.46%。短窗口中的降温比 20 日累计表现更明显。[1]
HPE、AMD 与 MRVL 是本期 20 日表现领先的监测股票,分别上涨约 18.3%、17.8% 与 16.6%。这一排序描述既有价格表现,不构成买入名单。领导者与其余股票的表现差异仍需与均线广度、供应链确认和风险热度一起判断。[1]
行业研究的关键在于区分强势延续与强势集中。如果相对收益仍为正,但宽度继续收缩、供应链确认减弱,那么行业强势可能越来越依赖少数领导者;若更多环节重新参与且热度受控,建设性状态才有更广泛的支持。以上是观察条件,不是对下周走势的预测。[1]
长端利率:窗口起点决定主导项
纽约联储 ACM 原始数据截至 10 月 8 日。10 年期拟合收益率为 5.217%,其中预期平均短端利率分项为 4.297%,期限溢价为 0.920%。两项之和构成拟合收益率;这是模型分解,不是当日实际成交的国债收益率报价。[1][3]
按截图选定的 21 个观测日间隔,即 9 月 9 日至 10 月 8 日,拟合收益率上升 39.48 bp:预期利率分项贡献 17.84 bp,期限溢价贡献 21.64 bp。在这个窗口,期限补偿上升的贡献更大,说明长端压力不能只归结为未来政策利率预期。[1][3]
过去一个自然月的起点是 9 月 8 日:合计上升 39.63 bp,其中预期分项贡献 23.23 bp,期限溢价贡献 16.40 bp。仅将起点提前一个观测日,主导项就不同。短窗口已经体现出期限补偿的压力,但不能将这个结论直接推广到自然月或所有期限;比较必须保持起止日一致。[1][3]
三个月、六个月与一年窗口中,预期利率分项贡献分别为 31.55、59.89 与 71.51 bp,均大于相应期限溢价贡献。长端利率上升继续构成估值约束,但其来源具有窗口依赖性;分解结果不是下一次 FOMC 决策的预测,也不能单独解释股票价格变化。[1][3]
下周观察:等待完整信号,关注共同确认
10 月 9 日周频风险信号仍处 PENDING_DATA。高收益信用利差序列 BAMLH0A0HYM2 最新到 10 月 8 日,未覆盖所需的周五观察。数据刷新请求成功不等于本周数据已齐全;本期不对缺失的 10 月 9 日信用变化作额外判断。[1][5]
页面显示的 Level 4 / 90% 沿用 10 月 2 日完整信号,生效日为 10 月 5 日。在信用数据补齐并完成计算前,无法判断 10 月 9 日新一周是否维持或改变该等级。较高参考敞口与整体 Defensive 状态并存,反映模型侧重不同,也要求结合参与度与脆弱性进行交叉验证。[1]
更积极的研究判断需要共同确认:综合状态风险下降,参与度与脆弱性同时缓解;日度均线广度改善且覆盖率稳定;AI 硬件的相对优势获得更多环节支持。反之,如果综合值重新上升、宽度进一步收缩或行业回撤扩大,则防御判断需要继续保留。[1]
利率与信用是独立的验证线索。观察长端利率变化由哪一分项推动,并保持窗口一致;等待高收益信用观察补齐,再检验其是否与其他压力指标同向。单个分数、单只强势股票或单次阈值跨越,都不足以替代这些交叉核对。
数据、方法、版本与披露
本期制作日期为 2026 年 10 月 10 日,主要股票及综合状态截至 10 月 9 日。各源并不同步:ACM 与高收益利差截至 10 月 8 日;NFCI / ANFCI 与沿用周频信号截至 10 月 2 日;月度宽度及多空拥挤截至 9 月 30 日;beta 调整多头拥挤截至 8 月 31 日。[1]
综合状态沿用现有四支柱模型:支柱采用仅使用此前历史的 5 年滚动分位,经足够历史预热后按四支柱等权合成。分数区间为 <35 建设性、35 至 <50 中性、50 至 <65 谨慎、65 至 <80 防御、≥80 压力。它不是危机概率;AI 硬件采用另一个模型,不能将两者分数视为同一尺度的风险值。[1]
价格变化使用 dashboard 的调整价格输入,未独立重建分红再投资回报,亦非策略回测收益。宽度采用 Massive 扩展数据与历史股票代码种子,并非官方 CRSP 当期覆盖;样本与分母可变。AI 硬件为 28 只监测股票,不代表完整行业。因子拥挤的不同版本不可互换。[1][2]
日期异常的独立 WQS 卡片标为 10 月 31 日,本期不将其数值作为已实现的当前观测。综合状态按冻结导出值报告,未重新估计。对历史读数修订、待补数据和不同观察窗口均单独标注;封面山景是品牌视觉,正文图表均由本期冻结输入生成。[1]
本材料由 Residual Inertia | 余势制作,作者 Taiyang Feng (Sunny),用于独立研究与信息交流,不构成任何投资或证券交易建议。模型参考敞口不代表实际持仓;本期未提供作者持仓及利益冲突信息。历史表现与模型状态均不能保证未来结果。
本期图表数据
综合状态四支柱
| 支柱 | 分数 | 状态 |
|---|---|---|
| Financial Stress | 40.0 | 中性 |
| Fragility | 94.1 | 压力 |
| Market Risk | 54.5 | 谨慎 |
| Participation | 74.8 | 防御 |
ETF 价格变化(截至 10 月 9 日)
| ETF | 近 5 日 | 近 20 日 |
|---|---|---|
| QQQ | +0.23% | +5.09% |
| SMH | -4.32% | +6.12% |
| SOXQ | -4.33% | +6.26% |
| SOXX | -5.01% | +6.13% |
| SPY | +1.16% | +1.87% |
| XSD | -4.91% | +4.42% |
AI 硬件子产业
| 子产业 | 样本数 | 近 5 日均值 | 近 20 日均值 |
|---|---|---|---|
| AI 加速器 | 5 | -3.31% | +7.98% |
| 服务器与网络硬件 | 5 | +0.64% | +7.39% |
| 晶圆代工与设备 | 7 | -6.11% | +6.36% |
| 模拟、MCU 与功率 | 8 | -6.19% | +2.89% |
| 存储 | 3 | -5.46% | -3.78% |
ACM 累计贡献(终点均为 2026-10-08)
| 窗口 | 起点 | 预期分项 bp | 期限溢价 bp | 合计 bp |
|---|---|---|---|---|
| 21个观测日间隔 | 2026-09-09 | +17.84 | +21.64 | +39.48 |
| 过去1个月 | 2026-09-08 | +23.23 | +16.40 | +39.63 |
| 过去3个月 | 2026-07-08 | +31.55 | +27.77 | +59.31 |
| 过去6个月 | 2026-04-08 | +59.89 | +27.87 | +87.76 |
| 过去1年 | 2025-10-08 | +71.51 | +31.46 | +102.96 |
来源与局限
本期冻结的 dashboard 输出、同版本模型历史和纽约联储 ACM 数据。公开数据附件仅包含研究字段,正文说明各源日期、历史修订及缺失数据。
- [1] Public frozen report inputs
- [2] Massive adjusted-price methodology
- [3] New York Fed ACM Treasury Term Premia
- [4] Chicago Fed NFCI/ANFCI methodology
- [5] FRED high-yield spread input
仅供研究,不构成投资建议。历史表现不代表未来结果。