
本期判断
半导体与 AI 硬件综合分数降至 0 / Weak,SMH 近 20 个交易日下跌 13.1%。周频风险模型继续给出 Level 5 / 35% 参考风险敞口。本期判断维持防御,等待广度与行业动量共同修复,而不是因局部反弹提前扩大风险。
作者:Taiyang Feng
正式编号:RI-WR-2026-W43 · v1.0
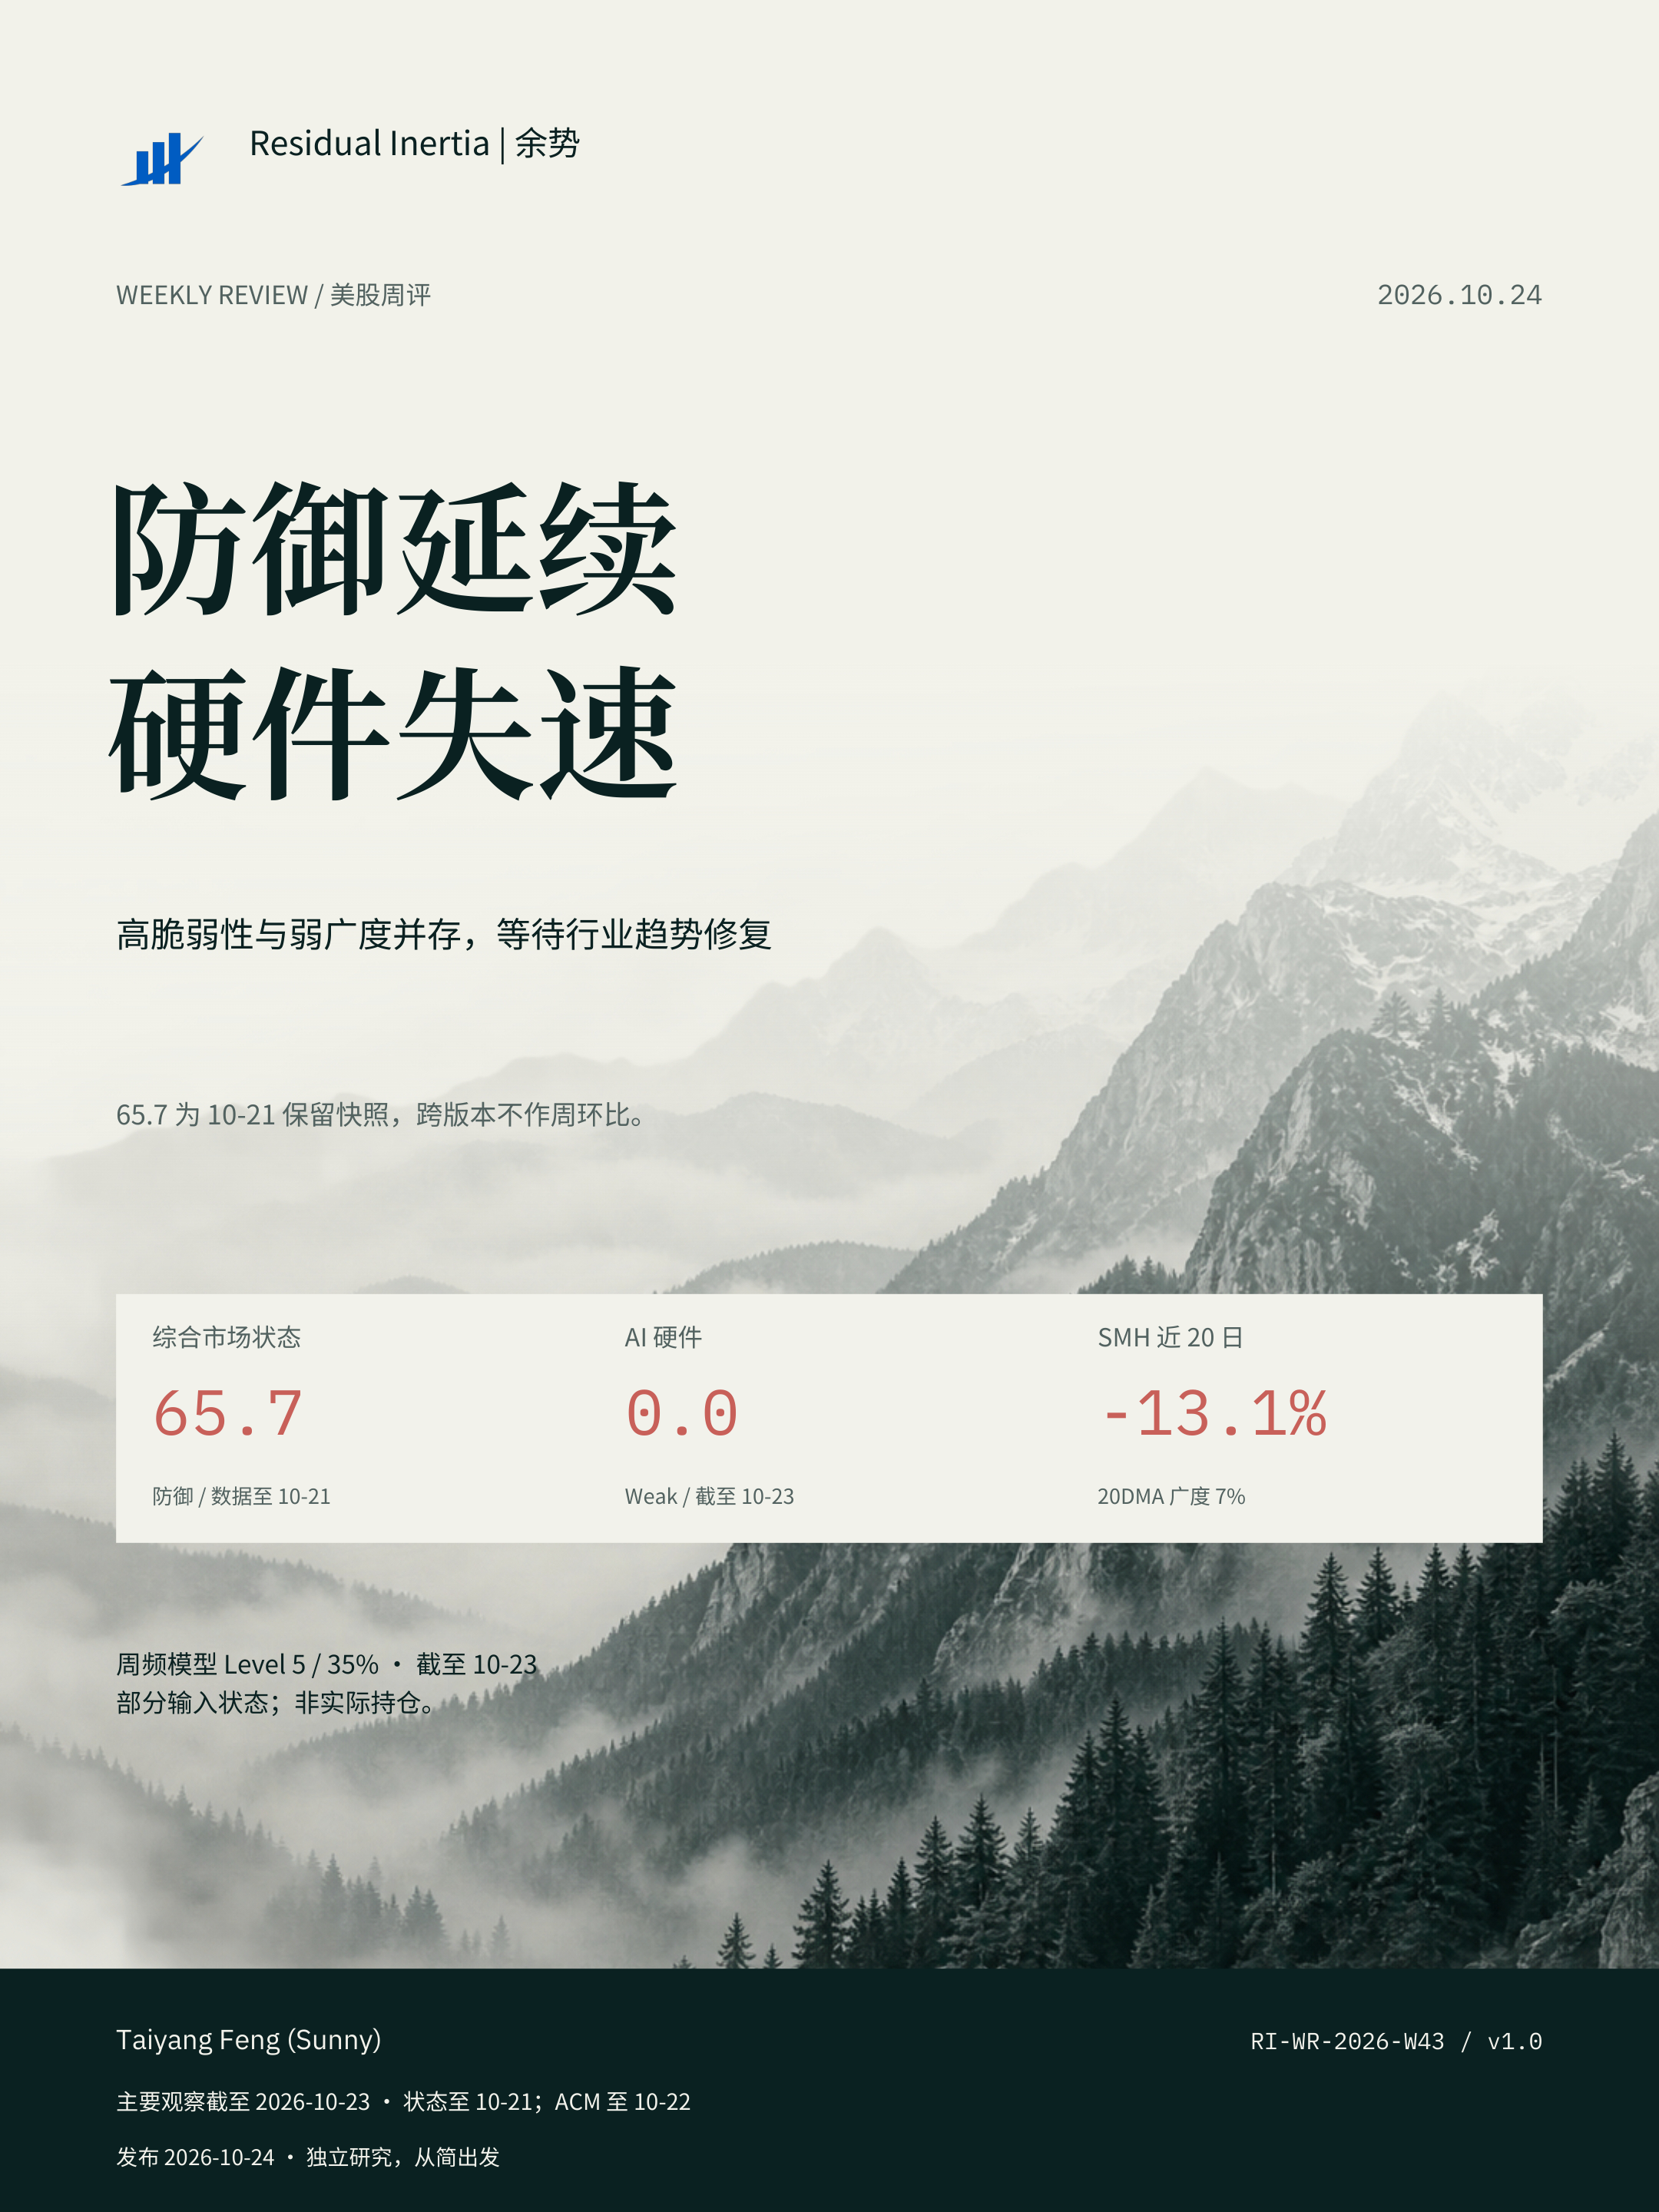
防御延续,硬件失速
截至 10 月 23 日这一观察窗口,美股综合市场状态仍为防御。可用的最新 Regime Risk Score 为 65.7,实际观察日期为 10 月 21 日,并非完整的 10 月 23 日重算结果。部分来源仍待更新;本期优先解释风险结构,而非分数的短期变化。
市场风险 62.8、参与度风险 56.5、金融压力 51.8 均处谨慎区间,脆弱性为 92.0。压力并非集中在某一个价格指标,而是体现为较弱的参与面、较高的结构脆弱性与行业领导趋势受损。
半导体与 AI 硬件综合分数降至 0 / Weak,SMH 近 20 个交易日下跌 13.1%。周频风险模型继续给出 Level 5 / 35% 参考风险敞口。本期判断维持防御,等待广度与行业动量共同修复,而不是因局部反弹提前扩大风险。
模型修订之后,先看风险结构
本周 HML 数据覆盖规则进行了调整,UMD 继续使用保留的代理方法。当前综合状态属于估算输入版本;HML 使用覆盖达标日期的估算,并非完整形成期或时点数据认证。新旧评分不具备严格可比性,不能将 65.7 与上期 58.1 的差额全部解释为市场恶化。
本期显示的四支柱中,脆弱性显著高于其余三项。92.0 是模型标准化风险分数,不是下跌概率。金融压力 51.8 也应与独立金融条件数据及其观察日期一并阅读,不能仅凭状态标签推断系统性危机。
模型权重与周度风控仓位规则并未因本次来源规则调整而改变。缺失因子日期不前填,来源未就绪的部分保持待更新。只有在口径一致、覆盖完整的序列中,才适合评估风险分数的变化。
广度与因子:拥挤不能混同估值
首页显示的市场宽度约为 40.0%,对应 9 月末的官方月度观察,而非 10 月 23 日当日的广度测量。页面另列来源与 nowcast 日期;这些更新日期不能替代官方观察期。本期保留月度标签,不把不同频率、定义的广度连成一条趋势。
因子拥挤度模块显示,多空版本为 0.758 / L3,beta 调整多头版本为 0.872 / L4,观察期为 8 月末。这些仍是偏高集中与共同调整风险的线索,但不应称为本周新发生的拥挤跃升。
估值层显示 HML 约第 96 百分位,界面含义为价值相对更便宜,并不是“96% 拥挤度”;UMD 显示约第 28 百分位,方向与 HML 不同。NFCI−ANFCI 为 0.022,实际数据截至 10 月 16 日。以上指标均应保留各自定义与时滞,不能拼接为同步的风险确认。
AI 硬件:低分不等于低风险
截至 10 月 23 日,AI 硬件综合状态为 0 / Weak,原始分数约 -3.8,被限制在展示区间下界 0。这表示趋势支撑弱,不代表风险为零;其分数方向与综合市场风险模型相反。
需求动量与供应链确认均显示为 0,领导力宽度约 7,相对风险偏好约 16。多个支柱同时失去支撑,使得仅依赖少数股票反弹来判断行业恢复的证据不足。
28 只监测股票中,约 7% 站上 20 日均线,约 11% 站上 50 日均线。这里是短中期均线参与,不是 200 日均线。行业热度约 34,而分化脆弱性约 77;价格降温与较高的内部不均衡可以同时存在。
行业内部:回撤与相对落后并存
SMH 近 20 个交易日下跌 13.1%,相对 QQQ 落后约 7.7 个百分点。行业不仅出现绝对回撤,也失去了相对表现优势。该数据是看板调整价格窗口变化,不应自动当作独立重建的含息总回报。
同一监测样本中,TXN、ADI、NXPI 的近 20 日变化分别约 +2.4%、-0.6%、-1.3%;较弱的 ARM、STX、INTC 分别约 -32.2%、-31.2%、-29.3%。排名靠前并不等于普遍上涨,也不意味着整个行业具备可持续领导力。
后续修复应从参与扩散开始验证:更多股票重回均线上方,需求与供应链确认离开低位,相对大盘的趋势趋稳。分化脆弱性仍高时,个别反弹不足以证明全面修复。固定 28 股样本的结论也不能直接外推为整个科技板块。
利率:净变化小,内部力量在抵消
ACM 数据截至 10 月 22 日。10 年期拟合收益率为 4.926%,由预期平均短端利率分项 4.287% 与期限溢价 0.639% 构成。这是模型拟合与分解,不是当日国债实际成交收益率。
在 9 月 22 日至 10 月 22 日窗口,拟合收益率仅上升 0.67 bp:预期分项贡献 -6.03 bp,期限溢价贡献 +6.70 bp。两股力量基本抵消,因此不能把净变化很小理解为两个分项都没有变化,也不宜用接近零的净变化计算贡献占比。
三个月、六个月及一年累计变化分别为 +19.14、+58.56、+91.01 bp,较长窗口仍主要由预期分项推动。当前利率端的边际平稳,不能单独抵消股票市场的弱广度、行业趋势破坏与高脆弱性。
策略观察:等待共同修复
周频风险模型在 10 月 23 日显示 Level 5 / 35%,首页状态为 PARTIAL / FRESH。35% 是模型参考风险敞口,不是作者或任何账户的实际持仓。本报告不将部分输入状态改写成所有数据均已完备。
防御判断的主要依据是脆弱性高、参与不足与半导体 / AI 硬件失去趋势支撑。避免把零分理解为机械抄底信号,也避免因综合状态仍在防御区间就推断必然发生急跌。模型用于组织证据,不替代判断。
下期重点依次为:估算输入与覆盖状态是否完成更新;全市场参与是否改善;AI 硬件均线广度、需求与供应链是否同步修复;信用与利率是否出现新的压力。Livermore S2 的 49.0 / Normal 是独立趋势线索,不是系统性流动性安全证明。
数据口径、来源与披露
本期编号 RI-WR-2026-W43,主要观察截止日为 2026-10-23,制作及发布日期为 2026-10-24。报告依据作者提供的周评及四张看板截图冻结读数,未重算模型。综合状态截至 10-21;ACM 截至 10-22;周频风险与 AI 硬件截至 10-23;金融条件截至 10-16;月度广度及因子拥挤度另有滞后。
综合风险分数越高表示风险越高:低于 35 为建设性,35 至低于 50 为中性,50 至低于 65 为谨慎,65 至低于 80 为防御,80 及以上为压力。AI 支撑型支柱高分表示支撑较强,热度与分化高分则表示风险较高。缺失值不替换成零。
图表使用截图可核实的显示精度,不制造历史路径。百分比与百分点分开表述;1 bp 为 0.01 个百分点。不同窗口和分项可能存在四舍五入差异。HML 96% 为估值分位,AI 7% 为 20DMA 广度。未使用未来日期 WQS 卡片作为当期已实现数据;山景仅为品牌视觉。
本材料由 Residual Inertia | 余势制作,作者 Taiyang Feng (Sunny),仅用于独立研究与信息交流,不构成投资或证券交易建议。模型参考敞口不代表实际持仓;历史表现与模型状态不保证未来结果。
参考数据
[本期冻结观察数据](https://residualinertia.com/assets/papers/ri-weekly-2026-10-24-data.json)
来源与局限
依据作者提供的周评与看板截图冻结显示读数,未重算模型;保留估算输入、待更新状态及不同观察日期。
仅供研究,不构成投资建议。历史表现不代表未来结果。